
医療機関の消費税負担(損税)を解消し、免税によるゼロ税率を求める署名
署名締切:2026年11月30日(月)
※厚生労働省「控除対象外消費税の診療報酬による補てん状況の把握〈令和7年度〉」(2024年度実績)に基づく当協会の参考推計値。薬剤費・特定保険医療材料費を除き、診療報酬による補填を差し引く前の金額です。全額が補填されずに残る損税額を示すものではありません。
長野県保険医協会では、この問題を根本的に解決するため、保険診療に「免税によるゼロ税率」を適用し、医療機関が仕入れ時に支払った消費税を控除・還付できる制度への見直しを求める要請署名に取り組んでいます。図で見る「現在の非課税」と「ゼロ税率」の違い
現在の非課税制度では、医療機関が仕入れ時に支払った消費税を原則として控除できません。一方、「免税によるゼロ税率」が適用されれば、仕入れ時に支払った消費税を控除・還付できる仕組みとなります。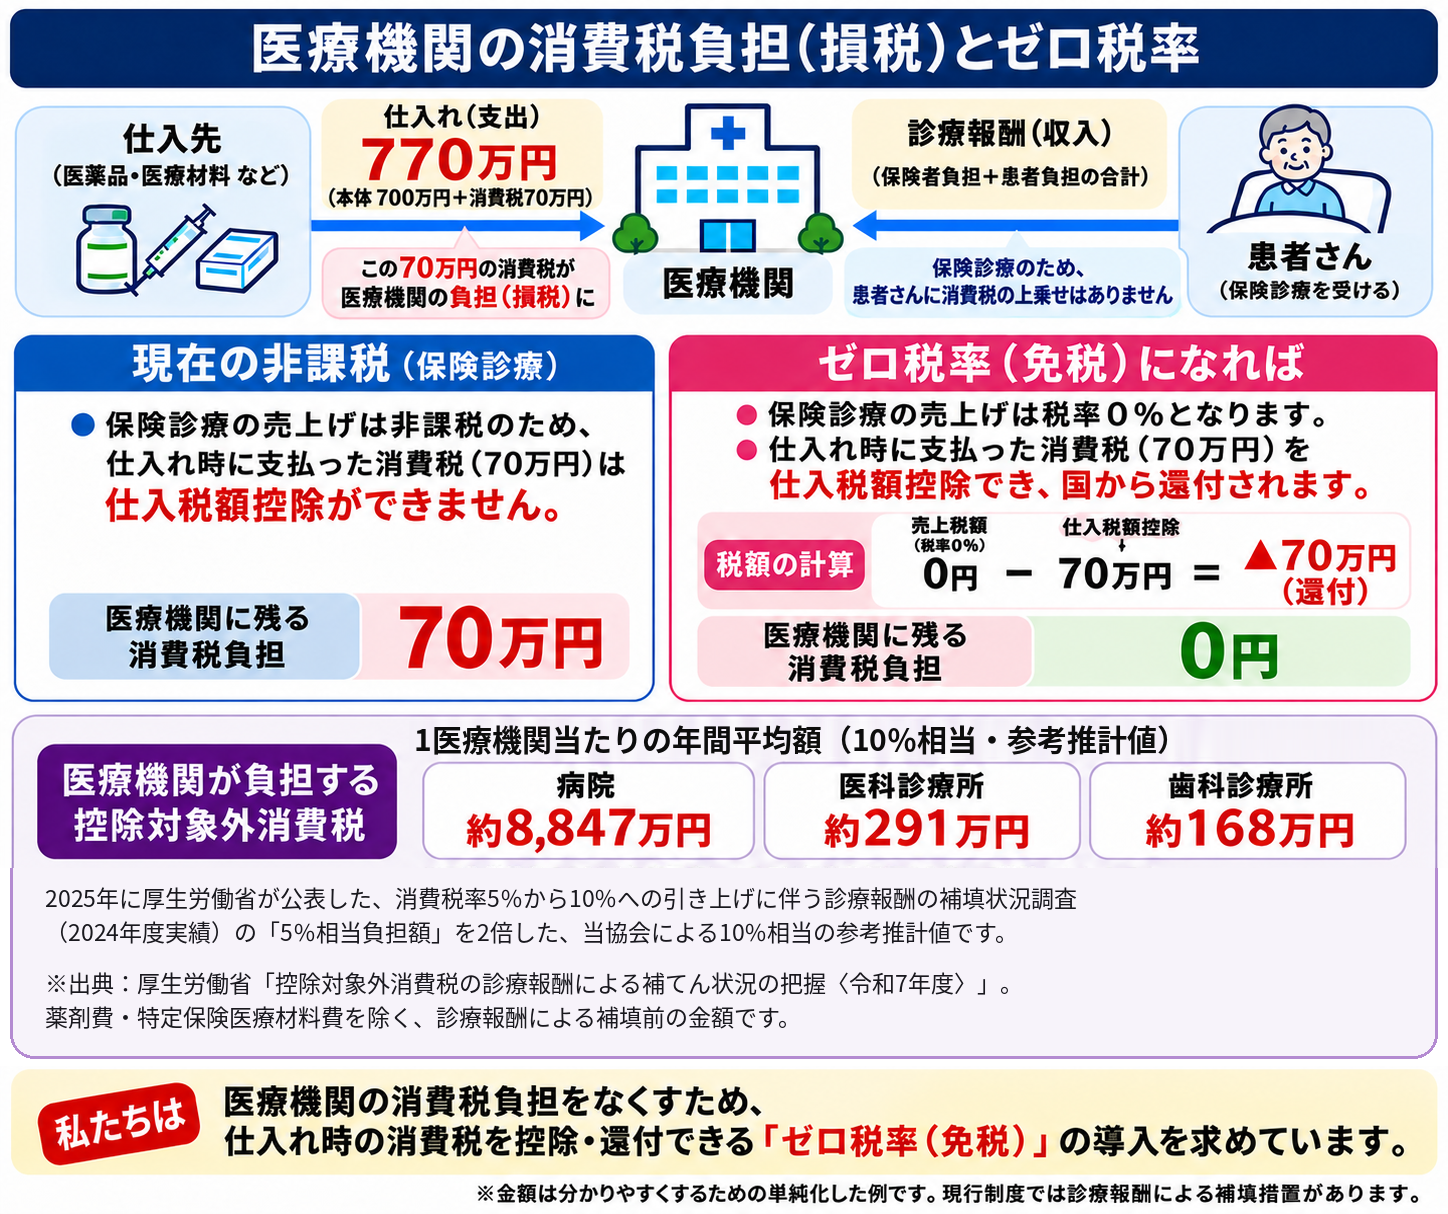
現在の非課税制度では 医療機関が仕入れ時に支払った消費税は、原則として仕入税額控除ができず、医療機関の負担となります。
免税によるゼロ税率では 保険診療の税率を0%とし、仕入れ時に支払った消費税の控除・還付が可能になります。
私たちが求めること
保険診療への「免税によるゼロ税率」の適用を求めます。
保険診療に「免税によるゼロ税率」を適用し、医療機関が医薬品・医療材料・設備等の購入時に支払った消費税について、仕入税額控除・還付を受けられる制度に改めること。なお、制度変更にあたっては、患者負担を増やさず、医療機関の消費税負担を確実に解消するとともに、医療機関に新たな負担を生じさせないこと。
WEB署名へのご協力をお願いします
今回の署名は、パソコンやスマートフォンから簡単にご協力いただけます。 以下の「WEB署名はこちら」をクリックし、要請事項をご確認のうえ、必要事項をご入力ください。
WEB署名はこちら
Googleフォームの署名ページが開きます。
署名締切:2026年11月30日(月)
皆さまのご協力をお願いいたします。
※お寄せいただいた署名は、国への要請に活用します。ご入力いただいた個人情報は、本要請署名の集約・管理・提出のために使用し、適切に管理します。
